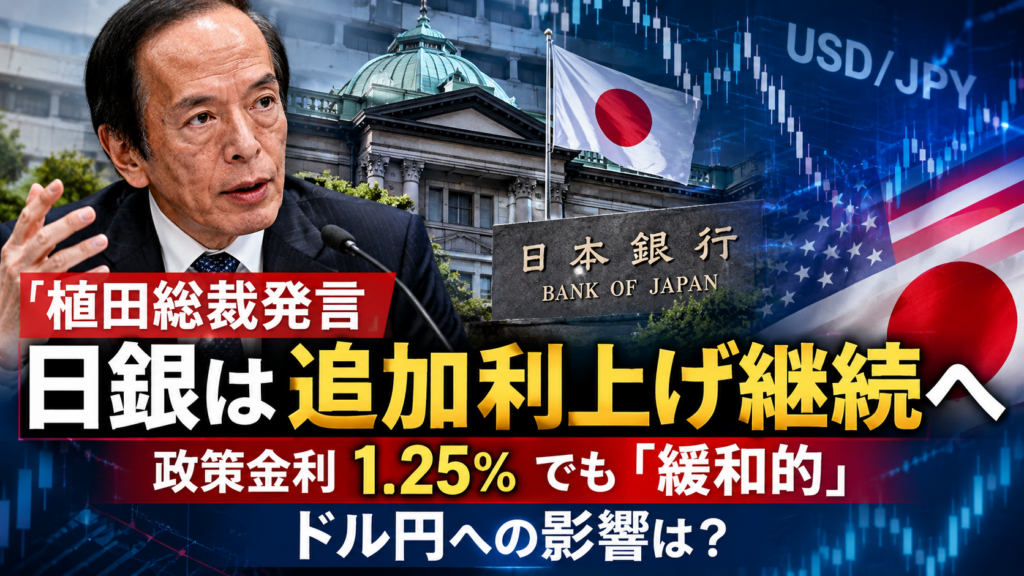
2026年10月6日、日本銀行の植田和男総裁が全国証券大会で挨拶を行い、今後の金融政策について重要な発言を行いました。
今回、為替市場で特に注目したいのが、日銀が先月政策金利を1.25%程度へ引き上げた後も、現在の金融環境を「緩和した状態」と評価していることです。
さらに植田総裁は、経済・物価・金融情勢に応じて、今後も政策金利を引き上げ、金融緩和の度合いを調整していく考えを示しました。日本銀行
これはドル円を考えるうえでも重要です。
米国では今後の金融政策を巡って市場の見方が揺れている一方、日本では追加利上げの可能性が引き続き残っています。
今回は10月6日の植田総裁発言をもとに、日銀の金融政策と今後のドル円への影響を考察します。
目次
植田総裁が10月6日に全国証券大会で挨拶
日本銀行の公式資料によると、植田和男総裁は2026年10月6日の全国証券大会で、日本経済・物価情勢と今後の金融政策について説明しました。日銀の公表予定では、この挨拶は同日15時35分に掲載予定とされていました。日本銀行
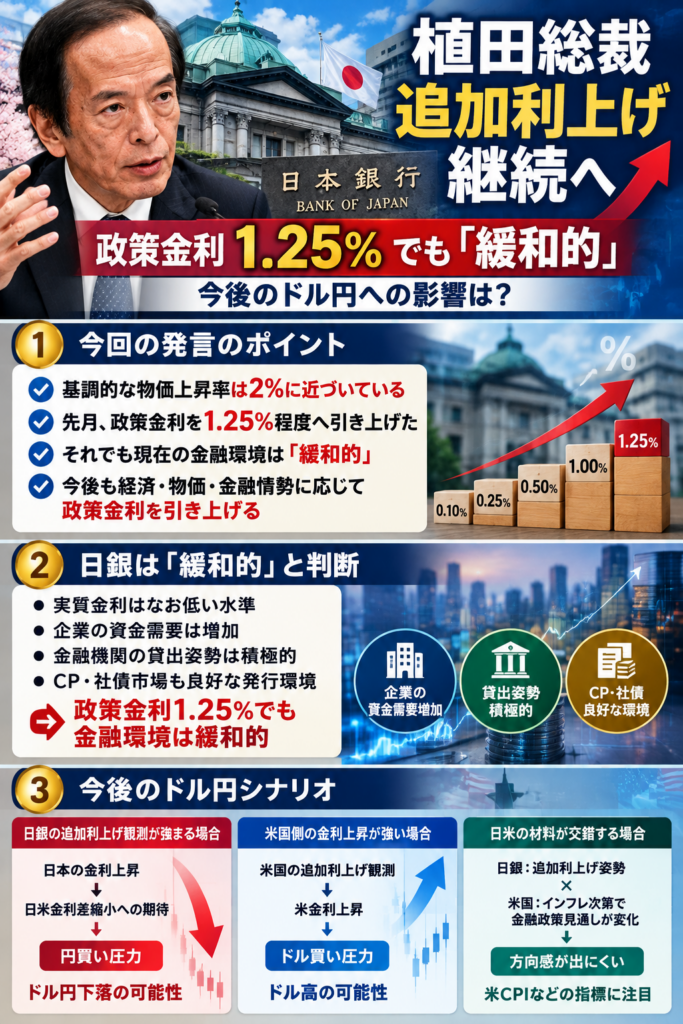
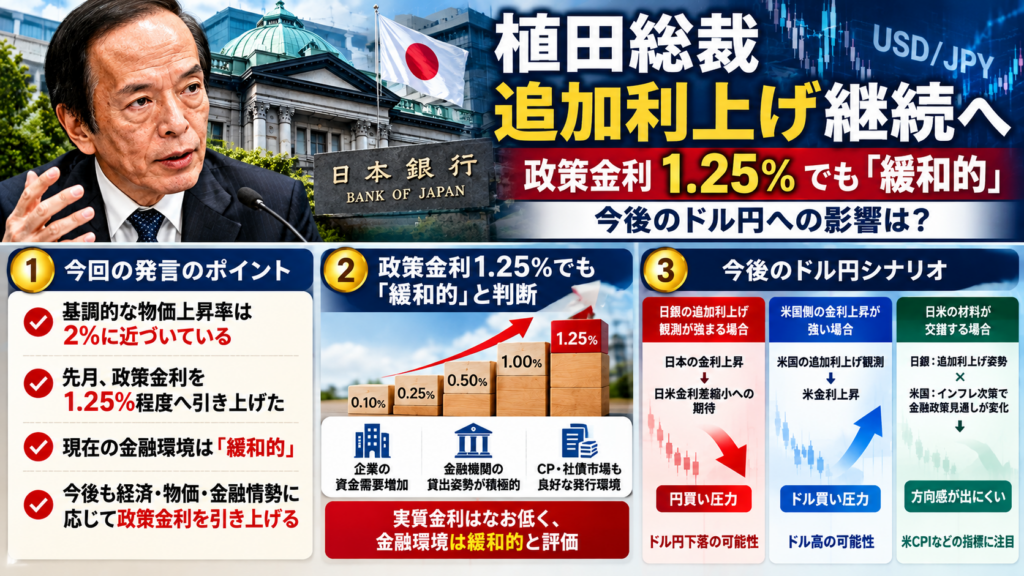
今回の発言を為替市場の観点から整理すると、特に重要なのは次の4点です。
① 基調的な物価上昇率は2%に近づいている
② 先月、政策金利を1.25%程度へ引き上げた
③ それでも金融環境は「緩和した状態」
④ 経済・物価・金融情勢に応じて今後も政策金利を引き上げる方針
つまり今回の発言は、9月の利上げで金融政策の正常化が終了したのではなく、条件が整えば今後も追加利上げを検討する姿勢を改めて示したものと考えられます。日本銀行
日銀は政策金利を1.25%まで引き上げ
今回の発言を理解するうえで重要なのが、現在の日銀の政策金利です。
植田総裁は、日銀が先月、2%の物価安定目標を持続的・安定的に実現する観点から金融緩和の度合いを調整することが適切と判断し、政策金利を1.25%程度へ引き上げたと説明しています。日本銀行
日本は長期間にわたり極めて低い金利環境が続いてきました。
そのため、政策金利1.25%という水準は以前と比較すると大きな変化です。
しかし、今回さらに重要なのは「1.25%になった」という数字そのものではありません。
政策金利1.25%でも日銀は「緩和的」と判断
植田総裁は、現在の日本の金融環境について、
「緩和した状態」
にあると説明しています。
実質金利は短中期ゾーンを中心になお低い水準にあり、企業の資金需要は増加。金融機関の貸出姿勢も積極的で、CP・社債市場でも良好な発行環境が続いているとしています。日本銀行
これは今後の金融政策を考えるうえで非常に重要です。
政策金利を1.25%まで引き上げてもなお金融環境が緩和的なのであれば、経済や物価の状況次第では、日銀にはさらに金融緩和の度合いを縮小する余地が残されていることになります。
そして植田総裁は、今後についてさらに踏み込んだ方針を示しています。
「引き続き政策金利を引き上げる」と明言
今回の発言で為替市場が特に注目したいのが、今後の金融政策についての説明です。
植田総裁は、基調的な物価上昇率が2%へ近づき、現在の金融環境が緩和的であることを踏まえ、
経済・物価・金融情勢に応じて、引き続き政策金利を引き上げ、金融緩和の度合いを調整していく
との考えを示しました。日本銀行
ただし、これは「次回会合で必ず利上げする」という意味ではありません。
植田総裁は、利上げのタイミングやペースについて、経済・物価の中心的な見通しが実現する確度やリスクを点検しながら検討するとしています。日本銀行
したがって、
追加利上げの方向性は維持
しながらも、
具体的な時期やペースはデータ次第
というのが今回の発言から読み取れる基本姿勢です。
日銀が警戒する「2%を超える物価上振れ」
今回もう一つ重要なのが物価です。
植田総裁は、原油高や円安、AI関連需要の拡大などを背景に、国内企業物価の前年比が高い伸びを続けていると説明しました。
さらに、企業間取引での価格上昇圧力が消費者段階へ波及し始めているほか、賃金上昇を販売価格へ転嫁する動きも続いています。
その結果、中長期の予想物価上昇率は上昇を続け、基調的な物価上昇率は2%へ近づいているとしています。日本銀行
そして日銀は、中東情勢、AI関連需要の拡大、為替相場の変動などをリスク要因として挙げ、基調的な物価上昇率が2%の物価安定目標を超えて上振れる可能性にも注意を示しました。日本銀行
ここは今後の日銀を考えるうえで重要なポイントです。
これまでは「2%の物価目標を安定的に達成できるか」が大きなテーマでした。
しかし現在は、それに加えて、
「物価が2%を超えて上振れし続けないか」
というリスクにも目を向ける必要が出てきています。
円安も日銀が注視するリスク要因
為替市場にとって見逃せないのが、日銀が今回、為替相場の変動を経済・物価見通しのリスク要因の一つとして明記していることです。日本銀行
円安が進行すると、輸入物価を通じて国内の物価を押し上げる可能性があります。
今回も日銀は、原油高や円安などを背景として国内企業物価の高い伸びが続いていると説明しています。日本銀行
そのため円安がさらに進み、それが国内物価へ波及する状況になれば、日銀の金融政策判断にも影響する可能性があります。
つまりドル円の上昇は単なる為替市場の問題ではなく、日本のインフレと日銀の追加利上げ判断にもつながる材料として見る必要があります。
円安が急速に進行した場合は、金融政策だけでなく、政府・日銀による為替介入への警戒もドル円相場では重要になります。
植田総裁発言は円高材料なのか?
FXトレーダーにとって最も気になるのはここでしょう。
一般的には、
日銀の追加利上げ観測が強まる
↓
日本の金利上昇
↓
日米金利差縮小への期待
↓
円買い
という流れは考えられます。
その意味では、「引き続き政策金利を引き上げる」という今回の方針は円を支える材料になり得ます。
ただし、今回の発言だけを見て、
「これからドル円は必ず下落する」
と判断するのは早計です。
為替市場では日本の金融政策だけではなく、米国の金融政策と米金利も極めて重要だからです。
植田総裁の発言だけで方向を決めつけず、実際のドル円が上昇トレンド・下降トレンドのどちらを形成しているかを確認することも重要です。
ドル円を左右するのは「日銀」だけではない
ドル円を見る場合、日銀の利上げだけではなく、米国側の金利見通しも同時に確認する必要があります。
仮に日銀が追加利上げ姿勢を維持していても、米国でインフレが再加速し、FRBの追加利上げ観測が強まれば、米金利が上昇してドル高圧力が強まる可能性があります。
反対に、
日銀=追加利上げ観測
に加えて、
FRB=追加利上げ観測後退
となれば、日米金利差の縮小が意識されやすくなり、ドル安・円高圧力が強まる可能性があります。
したがって今後のドル円は、日銀だけを見るのではなく、
日銀がどこまで利上げするのか
そして、
FRBがどこまで金利を引き上げるのか
という両方を見る必要があります。
10月14日の米CPIがさらに重要に
ここで重要になるのが、10月14日に発表予定の米国9月CPIです。
今回の植田総裁発言によって、日本側では追加利上げの方向性が改めて確認されました。
一方、米国側では今後のインフレ動向によってFRBの金融政策見通しが変化する可能性があります。
そのため、今後のドル円を考えると、
日本:追加利上げを継続するのか
×
米国:追加利上げが必要になるのか
という組み合わせが非常に重要になります。
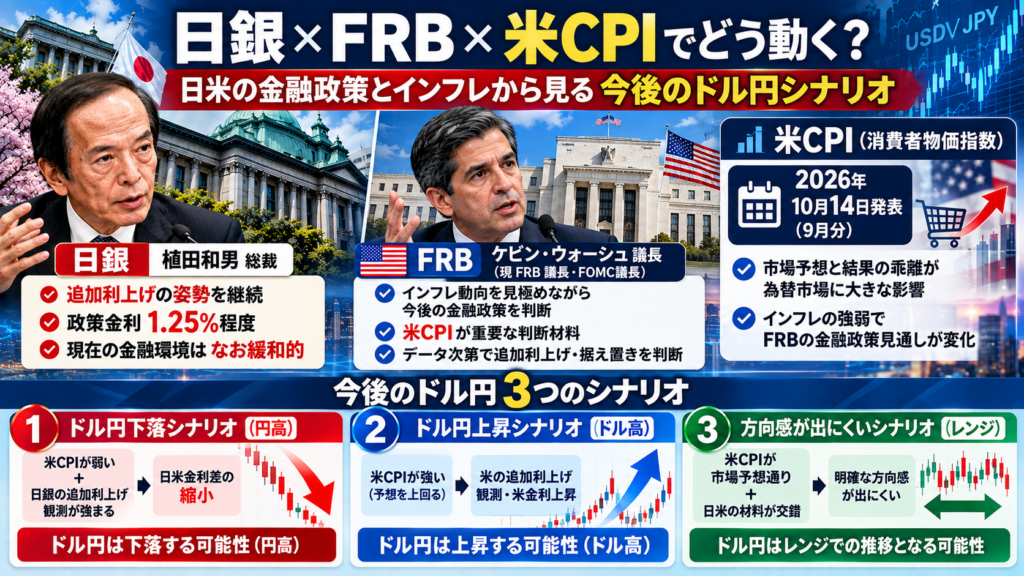
米CPIが弱ければ、
米追加利上げ観測後退+日銀追加利上げ観測
となり、日米金利差縮小が意識される可能性があります。
反対に米CPIが強ければ、
米追加利上げ観測+日銀追加利上げ観測
となり、日米双方の金利上昇を市場がどのように評価するかを見る必要があります。
今回の植田総裁発言と10月14日の米CPIは、別々の材料ではなく、日米金利差という一本の軸で見ることが重要です。
今後のドル円で確認したい3つのポイント
今後のドル円を見るうえでは、特に3点に注目したいところです。
1つ目は、日銀の次回利上げ時期。
植田総裁は追加利上げの方向性を示していますが、具体的なタイミングやペースは経済・物価・金融情勢次第です。
2つ目は、米国のインフレとFRBの金融政策。
米CPIなどが強ければ米金利上昇、弱ければ追加利上げ観測後退につながる可能性があります。
3つ目は、円安が日本の物価へ与える影響。
円安による輸入物価上昇が国内価格へ波及すれば、日銀の追加利上げ判断にも影響する可能性があります。
ドル円を見るときは、
為替 → 物価 → 日銀政策 → 金利 → 為替
という循環も意識しておきたいところです。
日銀の追加利上げ観測や米CPIなどの重要イベント前後は値動きが大きくなりやすいため、ポジションを持つ場合は証拠金維持率にも注意が必要です。
まとめ
2026年10月6日の全国証券大会で、植田総裁は今後の金融政策について重要な考えを示しました。
最大のポイントは、日銀が先月政策金利を1.25%程度まで引き上げたにもかかわらず、現在の金融環境をなお緩和的と判断していることです。
そして基調的な物価上昇率が2%へ近づくなか、経済・物価・金融情勢に応じて、今後も政策金利を引き上げていく方針を示しました。日本銀行
一方で、次回の利上げ時期が決まったわけではありません。
タイミングやペースは今後の経済・物価見通しとリスクを確認しながら判断されます。
FXトレーダーにとって重要なのは、
「日銀は利上げするのか」
だけではなく、
「日銀とFRBの金融政策の差がどう変化するのか」
を見ることです。
特に今後は、10月14日の米CPIによって米国側の金利見通しが変化する可能性があります。
日銀の追加利上げ姿勢 × 米CPI × FRBの金融政策
この3つの組み合わせが、今後のドル円を考える重要な材料になりそうです。
質問・交流コーナー
FXでわからないことがありましたら、お気軽にご質問ください。
記事に関する疑問や、学んだこと・気づいたことをコメントでお寄せください。ほかの方のコメントへの返信も歓迎します。
お名前はニックネームで構いません。口座番号や連絡先などの個人情報は本文に記載せず、お互いを尊重した交流をお願いします。初回のコメントは承認後に表示されます。