「円安がこれほど進んでいるなら、日本だけで為替介入するのではなく、アメリカや欧州にも協力してもらえばいいのでは?」
ドル円相場を見ていて、このような疑問を持ったことがある方もいるのではないでしょうか。
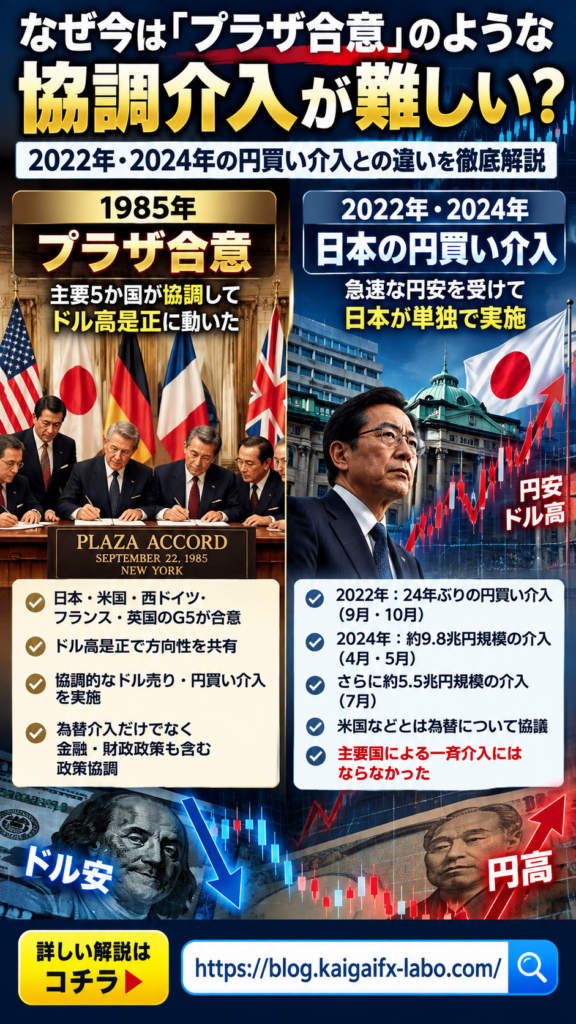
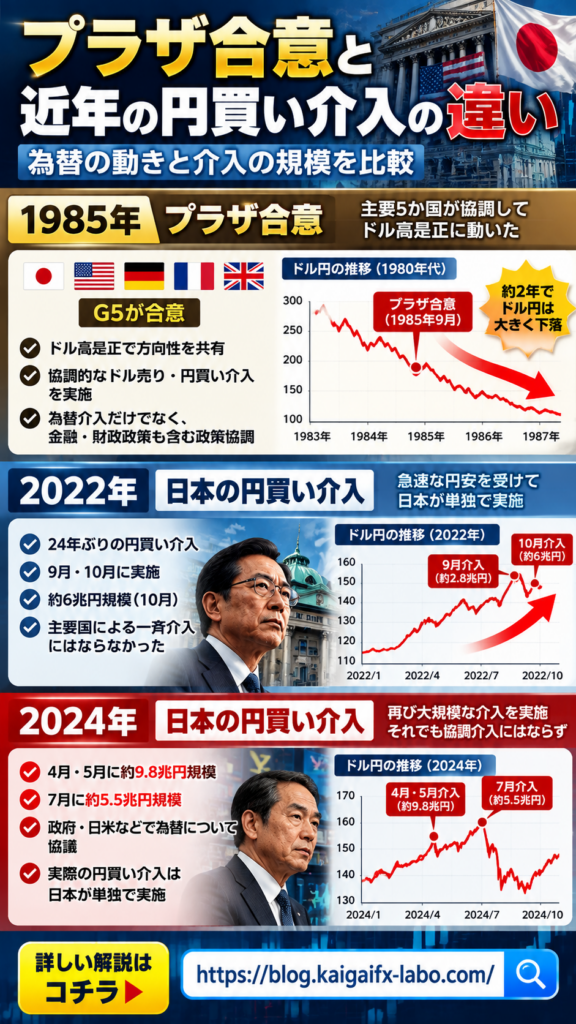
実際、1985年には日本・米国・西ドイツ・フランス・英国のG5がドル高是正で足並みをそろえた「プラザ合意」が成立しました。その後、主要国による協調的なドル売り介入も実施されています。米財務省も、プラザ合意を主要国による政策協調と大規模な協調ドル売り介入の局面として記録しています。U.S. Department of the Treasury
一方、2022年や2024年に日本が実施した円買い介入では、プラザ合意のように主要国が一斉にドルを売って円を買う形にはなりませんでした。
なぜ現在は大規模な「協調介入」が難しくなっているのでしょうか。
今回はプラザ合意と近年の円買い介入の違いから、その理由を考えてみます。
目次
そもそも「プラザ合意」とは?
プラザ合意とは、1985年9月22日にニューヨークのプラザホテルで開かれたG5会議で、日本・米国・西ドイツ・フランス・英国が為替問題などについて政策協調を打ち出した合意です。
当時はドル高が大きな問題になっていました。
米国は貿易・経常面の不均衡を抱え、主要国は為替レートが経済のファンダメンタルズをより適切に反映する必要があるとの認識を共有しました。
米財務省によると、G5は非ドル通貨の対ドルでの一段の秩序ある上昇が望ましいとの認識を示し、その後、主要中央銀行による協調的なドル売り介入が行われました。U.S. Department of the Treasury
つまりプラザ合意の大きな特徴は、
「ドル高を是正する」という方向性を主要国が共有していたこと
です。
プラザ合意は「為替介入だけ」でドルを下げたわけではない
ここは非常に重要なポイントです。
プラザ合意というと、
「G5が一斉にドルを売ったためドル安になった」
というイメージを持たれがちですが、実際にはそれほど単純ではありません。
研究では、ドルはプラザ合意以前から下落を始めていたことや、為替介入だけではなく金融政策や財政政策を含む政策協調が重要だったことも指摘されています。ミネアポリス連邦準備銀行
つまり、プラザ合意の本質は単なる「大量のドル売り」ではなく、
各国政府・中央銀行が同じ方向を向いていたこと
にあります。
これが2022年・2024年の円買い介入との大きな違いです。
2022年、日本は24年ぶりに円買い介入
2022年には急速な円安が進行し、日本政府は9月にドル売り・円買い介入を実施しました。
円買い介入としては約24年ぶりでした。
さらに10月にも介入が行われ、財務省によると10月のドル売り・円買い介入は単月で約6兆円規模となりました。財務省
しかし、これはプラザ合意のような主要国による一斉介入ではなく、日本による円買い介入でした。
2024年にはさらに巨額の円買い介入
2024年にも円安が進み、日本政府は再び大規模なドル売り・円買い介入に踏み切りました。
財務省によると、
4月29日:約5兆9,185億円
5月1日:約3兆8,700億円
合計で約9兆7,885億円の介入が行われました。財務省
さらに7月11日と12日にも合計約5兆5,348億円の円買い介入が実施されています。財務省
2024年だけでも非常に大きな規模です。
それでも、1985年のようなG5規模の協調介入にはなりませんでした。
では、なぜでしょうか。
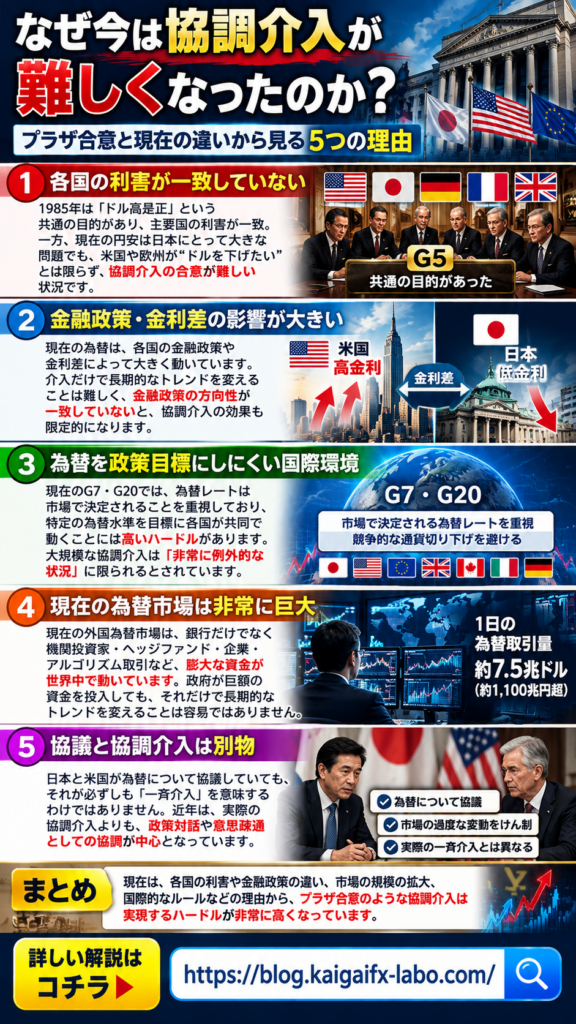
理由① 各国が「ドルを下げたい」と考えているとは限らない
最大の違いは、各国の利害が一致するかどうかです。
1985年のプラザ合意では、主要国がドル高と国際的な経済不均衡について問題意識を共有できる環境がありました。
ところが近年の円安では事情が異なります。
日本にとって急激な円安が大きな問題だったとしても、
「だから米国もドルを売って円を買うべきだ」
とは必ずしもなりません。
協調介入を行うためには、日本だけでなく米国や欧州などにも「為替市場へ一緒に介入する理由」が必要です。
一国の通貨安だけでは、主要国すべての政策目的が一致しにくいのです。
理由② 為替は各国の金融政策によって大きく動いている
もう一つ重要なのが金利です。
為替相場は単に投機だけで動いているわけではありません。
中央銀行の金融政策や金利差も重要な要因です。
もしドル高・円安の背景に米国と日本の金融政策の違いがある場合、為替介入だけで流れを長期間変えることは簡単ではありません。
これはプラザ合意から得られる重要な教訓でもあります。
為替介入の効果は、金融政策などの方向性と一致している場合に強まりやすいと考えられています。過去の研究でも、介入だけではなく、それを支える政策変更の重要性が指摘されています。Federal Reserve Bank of Boston
理由③ 現在は「為替レートそのもの」を政策目標にしにくい
現在のG7・G20では、為替相場について市場で決定されることを重視し、競争的な通貨切り下げを避けるという考え方が長年共有されています。
そのため、
「ドル円を○○円まで下げよう」
というように、主要国が特定の為替水準を政策目標として共同で動くことには高いハードルがあります。
実際、米財務省は2024年の日本の円買い介入について、日本が為替介入の内容を透明に公表していると評価する一方、大規模で自由に取引される為替市場への介入は「非常に例外的な状況」に限られ、適切な事前協議を伴うべきだという立場を示しています。U.S. Department of the Treasury
理由④ 現在の外国為替市場は非常に巨大
もう一つ見逃せないのが、世界の金融市場そのものの変化です。
現在の外国為替市場では、銀行だけでなく機関投資家、ヘッジファンド、企業、アルゴリズム取引など膨大な資金が世界中で動いています。
そのため、政府が巨額の資金を投入しても、それだけで長期的なトレンドを逆転させるとは限りません。
2024年に日本が約9.8兆円、さらに約5.5兆円という大規模な円買い介入を行ったことからも、現代の為替市場に対して介入する規模の大きさが分かります。財務省
理由⑤ 「協調」と「協調介入」は同じではない
ここは初心者が混同しやすいところです。
日本と米国が為替について話し合っているからといって、
米国も一緒にドルを売って円を買う
とは限りません。
2024年4月には、日本・米国・韓国の財務相が為替市場について協議し、日本と韓国の通貨が急速に下落していることへの深刻な懸念を共有しました。U.S. Department of the Treasury
これは重要な国際協調です。
しかし、
「為替問題について協議すること」と「各国が実際に同時介入すること」は別物
です。
近年はこちらの「政策対話・意思疎通としての協調」が中心になっています。
では、協調介入はもう二度と起こらない?
そうとも言い切れません。
協調介入という政策手段そのものが消滅したわけではありません。
実際、プラザ合意以降にも主要国による協調介入は行われてきました。
したがって、世界の金融市場を揺るがすような極端な為替変動が起き、複数の主要国が
「この為替変動は自国だけでなく世界経済にとって問題だ」
という認識で一致すれば、将来的に協調介入が選択肢になる可能性はあります。
ただし、その条件はかなり厳しいと考えられます。
プラザ合意と2022年・2024年の違い
整理すると、最も大きな違いは「介入額」ではありません。
1985年
→主要国がドル高是正という方向性を共有
→為替介入だけでなく国際的な政策協調
→主要国による協調介入
2022年・2024年
→急速な円安への対応が日本の大きな課題
→米国などと為替について協議
→実際の円買い介入は基本的に日本が実施
つまり、
「日本が円安を止めたい」ことと「世界がドル安・円高にしたい」ことは同じではない
という点が最大のポイントです。
FXトレーダーが協調介入を見るときのポイント
FXでは「協調介入」という言葉が出ただけでも相場が大きく反応する可能性があります。
特にドル円では、
米財務省の発言
日本の財務相・財務官の発言
G7・G20声明
日米財務相会談
為替の「過度な変動」に対する表現の変化
などを確認することが重要です。
単なる「円安を懸念している」という発言と、
「各国が具体的な行動について協議している」
という状況では意味が大きく異なります。
まとめ
1985年のプラザ合意では、主要国がドル高是正という共通の方向性を持ち、政策協調と協調的な為替介入が行われました。U.S. Department of the Treasury
一方、2022年や2024年の円安局面では、日本は巨額のドル売り・円買い介入を実施しましたが、プラザ合意のような主要国による一斉介入にはなりませんでした。財務省
その背景には、各国の政策目的が一致しているとは限らないこと、為替が金融政策や金利差に左右されること、そして現在の国際的な為替政策では市場原則が重視されていることがあります。
したがって「現在は協調介入ができない」というより、
「主要国が同じ方向へ為替を動かす必要性について合意するハードルが、非常に高い」
と考える方が正確でしょう。
そしてドル円を見るうえでは、介入額そのものだけでなく、日本単独の介入なのか、米国が理解を示しているだけなのか、それとも実際の協調行動へ発展するのかを区別して見ることが重要です。
質問・交流コーナー
FXでわからないことがありましたら、お気軽にご質問ください。
記事に関する疑問や、学んだこと・気づいたことをコメントでお寄せください。ほかの方のコメントへの返信も歓迎します。
お名前はニックネームで構いません。口座番号や連絡先などの個人情報は本文に記載せず、お互いを尊重した交流をお願いします。初回のコメントは承認後に表示されます。