現在、ドル円相場は米国の雇用統計やFRBの金融政策、日銀総裁の発言などをきっかけに日々変動しています。
特に米国雇用統計は、FRBの金融政策見通しを左右する重要指標です。実際の発表結果とドル円相場の反応については「米国雇用統計とドル円相場への影響」で詳しく解説しています。
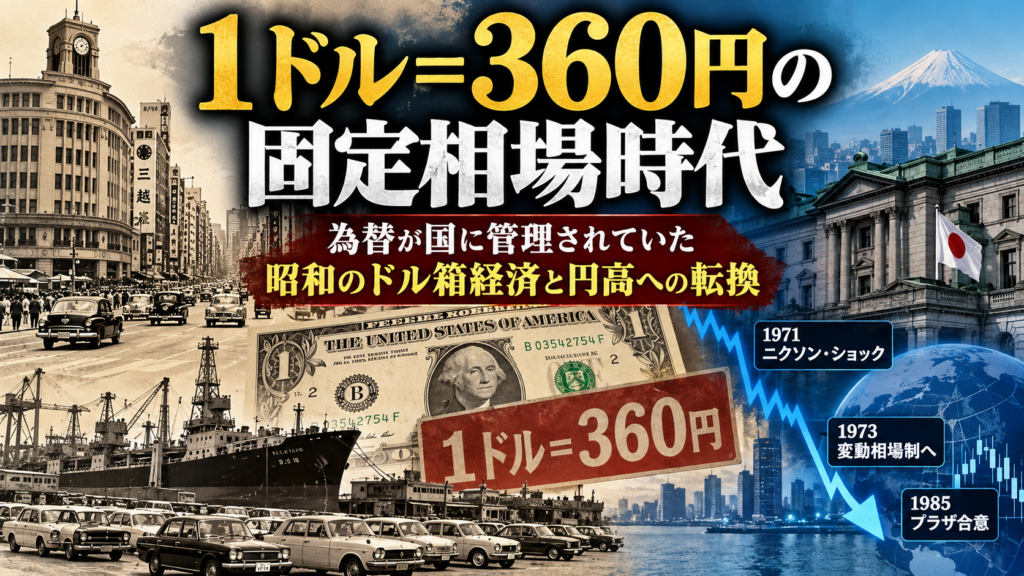
しかし、かつての日本には、約22年間にわたって「1ドル=360円」が基準だった時代がありました。
1949年から1971年まで続いた固定相場制です。
当時は外国為替取引や海外への資金移動が厳しく管理され、現在のように個人が自由に海外通貨を売買できる環境ではありませんでした。
この制度は戦後日本の復興と高度経済成長を支えましたが、やがて世界経済の変化によって維持が難しくなります。
なぜ360円だったのでしょうか。固定相場制は誰に利益をもたらし、なぜ終わったのでしょうか。
本記事では、昭和の固定相場時代からニクソン・ショック、変動相場制への移行までを振り返り、現在のドル円相場とのつながりを解説します。
目次
1ドル=360円とは?昭和の固定相場制の仕組み
固定相場制とは、政府や通貨当局が特定の通貨との交換比率を定め、その水準を維持する制度です。
日本では1949年4月25日、1米ドル=360円という単一為替レートが設定されました。
それ以前の戦後日本では、輸入品目などによって異なる換算レートが使われており、複雑な為替制度が存在していました。
単一レートへの統一は、貿易や国際決済の基準を明確にする重要な改革だったのです。
なぜ1ドル=360円になったのか
360円という数字は、戦後の経済安定化政策である「ドッジ・ライン」の一環として設定されました。
当時の日本は、戦後の物資不足やインフレ、財政不安など深刻な経済問題を抱えていました。
経済を安定させ、輸出産業の競争力を確保しながら国際貿易を再建する必要があったのです。
なお、「360度で一周するから360円にした」という説も知られていますが、これを公式な決定理由として断定できる根拠はありません。
実際には、当時の物価や貿易条件、経済政策を踏まえて設定されたレートと理解するのが適切です。
固定相場でも市場価格が完全に動かなかったわけではない
固定相場制は、すべての外国為替取引が必ず360円ちょうどで成立することを意味しません。
実務上の売買相場には一定の差や許容変動幅があり、政府・通貨当局が制度を維持するために介入や管理を行っていました。
現在の自由な変動相場制とは、為替レートの決まり方が根本的に異なっていたのです。
昭和の為替市場はどこまで国に管理されていたのか
固定相場制と並ぶ当時の特徴が、厳しい外国為替管理でした。
1949年には「外国為替及び外国貿易管理法」が制定され、海外との資金取引や貿易に対して広範な規制が設けられました。
当時の外国為替管理制度から現在の自由化に至るまでの歴史については、財務省の公式資料「外為法の目的と変遷」でも確認できます。
外貨は自由に使えるお金ではなかった
現在は、銀行や証券会社、FX業者を通じて比較的容易に外国通貨を取引できます。
しかし戦後の日本では、外貨は輸入代金の支払いや国際取引に必要な貴重な資源でした。
外貨の取得・保有・送金などには規制があり、制度のもとで管理されていました。
その背景には、日本が経済復興に必要な原材料やエネルギーを海外から輸入するため、限られた外貨を適切に配分する必要があったことがあります。
海外旅行や海外投資も現在とは違った
当時は、現在のように誰でも自由に海外旅行を楽しんだり、海外金融資産に投資したりできる時代ではありませんでした。
日本人の海外観光旅行が自由化されたのは1964年です。
外国為替や資本取引の自由化も段階的に進められ、1980年の外為法改正で原則自由の体系へ転換しました。
さらに1998年には外国為替業務の完全自由化が実施されています。
つまり、1973年に変動相場制へ移行したことと、外国為替取引が全面的に自由化されたことは別の出来事なのです。
1ドル360円は日本にとって「ドル箱」だったのか
1ドル360円という円安水準は、輸出企業にとって大きな追い風になり得ました。
例えば、米国で1,000ドルの商品を販売した場合を考えてみましょう。
| 為替レート | 1,000ドルの円換算売上 |
|---|---|
| 1ドル=360円 | 36万円 |
| 1ドル=308円 | 30万8,000円 |
| 1ドル=250円 | 25万円 |
| 1ドル=150円 | 15万円 |
※為替換算だけを比較した単純な例であり、当時の物価・賃金・生産コスト・企業収益を再現したものではありません。
同じ1,000ドルの売上でも、円安であるほど円換算額は大きくなります。
この仕組みは、海外に製品を販売する日本企業にとって有利に働きました。
自動車・家電・機械産業の輸出拡大
高度経済成長期の日本では、自動車、家電、鉄鋼、機械などの産業が発展しました。
企業は技術力や生産性を高め、海外市場への輸出を拡大していきます。
固定相場制によって為替レートの予測可能性が高かったことも、輸出企業が長期的な計画を立てるうえで役立ちました。
ただし、日本の高度経済成長を360円相場だけで説明することはできません。
設備投資、技術革新、労働力、教育、海外需要など、多くの要因が重なって実現した成長でした。
円安には輸入コスト上昇という裏側もある
輸出企業に有利な円安は、輸入企業や消費者にとって必ずしも歓迎できるものではありません。
日本は原油や鉄鉱石など多くの資源を海外から輸入しています。
例えば100ドルの原材料を輸入する場合、360円なら3万6,000円、250円なら2万5,000円が必要です。
円安は輸入価格を押し上げる方向に働き、企業のコストや家計の負担を増やす可能性があります。
したがって「1ドル360円=日本全体が豊かだった」と単純に結論づけることはできません。
固定相場制を支えたブレトン・ウッズ体制
日本の360円相場を理解するには、戦後の国際通貨制度を知る必要があります。
第二次世界大戦後、国際金融の中心となったのがブレトン・ウッズ体制です。
この制度では、米ドルが金と結び付けられ、各国通貨はドルに対して固定的な交換比率を維持する仕組みが採用されました。
米国は外国の通貨当局に対し、一定の条件で金とドルの交換を認めていました。
世界の貿易や国際決済ではドルの役割が大きくなり、日本円もその仕組みの中で固定相場を維持していたのです。
固定相場制のメリット
固定相場制の大きな利点は、為替変動による不確実性を抑えられることです。
輸出企業や輸入企業は、将来の取引代金を計算しやすくなります。
海外との長期契約や設備投資の計画を立てやすい点もメリットでした。
固定相場制のデメリット
一方で、固定レートが経済の実態から乖離すると、その水準を維持することが難しくなります。
特定の通貨に買いや売りが集中すると、通貨当局は外貨準備を使った介入や金融政策の調整などを迫られる場合があります。
また、資本移動が自由になるほど、固定相場の維持と独立した金融政策の両立は難しくなります。
この問題は、後にブレトン・ウッズ体制が崩壊する大きな背景となりました。
1971年ニクソン・ショック|360円時代の終わり
約22年間続いた1ドル360円体制に転機が訪れたのは、1971年8月でした。
米国のニクソン大統領が、ドルと金の交換停止を発表したのです。
これが「ニクソン・ショック」と呼ばれる出来事です。
ニクソン・ショックによる国際通貨制度の混乱と日本の為替政策の変化については、日本銀行の公式資料「日本銀行百年史」でも詳しく記録されています。
なぜ米国は金とドルの交換を停止したのか
1960年代以降、米国では海外へのドル供給が増加し、ドルの信認に対する懸念が高まりました。
外国の通貨当局が保有するドルを金に交換しようとすれば、米国の金準備に負担がかかります。
この状況の中で米国は、従来の金とドルの交換制度を維持できなくなりました。
ドルを中心とした固定相場制度そのものが揺らぎ始めたのです。
日本の360円相場も維持困難に
ニクソン・ショックを受け、外国為替市場ではドル売り圧力が強まりました。
日本は1971年8月28日、為替相場の変動幅制限を暫定的に停止しました。
これにより、従来の360円を維持する仕組みは事実上転換を迎えます。
日本経済は、それまでとは異なる円高圧力に直面することになりました。
360円から308円へ|スミソニアン合意
1971年12月、主要国は国際通貨制度の立て直しを目指してスミソニアン合意に達しました。
この合意により、日本円の基準レートは1ドル360円から308円へ変更されました。
円の対ドル価値は約16.9%切り上げられた計算になります。
なお、ドル円の表示レートで見れば360円から308円への変化は約14.4%の下落です。円の価値の上昇率とは計算の分母が異なります。
輸出企業にとって円高は大きな変化
1,000ドルの商品を輸出した場合、360円では36万円だった円換算売上が、308円では30万8,000円になります。
同じドル建て価格なら、円換算額は5万2,000円減少します。
輸出企業は価格設定やコスト管理、生産性向上などの対応を迫られることになりました。
ただし、実際の企業収益は価格転嫁、輸入原材料コスト、販売数量などにも左右されます。
308円の固定相場も長続きしなかった
スミソニアン合意によって固定相場制はいったん再建されました。
しかし国際通貨市場の不安定さは解消されず、各国通貨への投機的な資金移動も続きました。
最終的に日本は1973年2月14日、変動相場制へ移行します。
ここから現在につながる、日々為替レートが変動する時代が本格的に始まったのです。
1973年から変動相場制へ|ドル円は市場で決まる時代に
変動相場制では、ドル円の価格は外国為替市場の需要と供給によって形成されます。
もちろん、政府や中央銀行の政策が影響しなくなったわけではありません。
金融政策、金利、貿易、資本移動、投資家心理など、さまざまな要因が相場を動かすようになりました。
現在のドル円相場を分析する際には、長期的な為替トレンドと短期的な値動きを組み合わせて判断することが重要です。複数の時間足を活用した分析方法については「海外FXのマルチタイムフレーム分析とは?」で詳しく解説しています。
現在の変動相場制では、為替レートの上昇・下落によってトレンドが形成されます。相場の方向性を判断する基本については「海外FXのトレンドとは?」でも詳しく解説しています。
米国の金利が上がればドル高になりやすい理由
米国の金利が上昇すると、ドル建て資産の相対的な魅力が高まることがあります。
その結果、ドルが買われ、ドル円が上昇する場合があります。
反対に米国の利下げ観測が強まれば、ドルが売られる要因となることがあります。
FRBの金融政策を予測するうえでは、米国の消費者物価指数(CPI)も重要です。インフレ率の変化が利下げ・利上げ観測やドル円相場に与える影響については「米国CPIとドル円相場への影響」で詳しく解説しています。
ただし、実際の為替相場は日米金利差だけで決まるわけではありません。
日米の金利差は、FX取引で発生するスワップポイントにも関係しています。金利差とスワップポイントの仕組みについては「海外FXのスワップポイントとは?」で詳しく解説しています。
市場がすでに織り込んでいる政策見通しや、リスク回避による円買いなども重要です。
日銀の金融政策もドル円を左右する
日銀が政策金利を引き上げると、日米金利差が縮小するとの見方から円高圧力が生じる場合があります。
一方、金融緩和が長引くとの見方が強まれば、円安要因になることがあります。
現在のドル円分析では、FRBと日銀の金融政策をセットで確認することが欠かせません。
日銀総裁の発言は、今後の利上げ時期や金融政策の方向性を予測する重要な材料です。植田総裁の発言内容とドル円相場への影響については「植田日銀総裁の発言と金融政策の見通し」で詳しく解説しています。
1985年プラザ合意|円高時代を加速させた国際協調
変動相場制への移行後も、為替市場では各国政府による政策協調が重要な役割を果たしました。
その代表例が1985年9月のプラザ合意です。
主要5か国は、当時のドル高を是正する方向で協調することに合意しました。
これを契機としてドル安・円高が大きく進み、日本の輸出企業や国内経済にも影響を及ぼしました。
プラザ合意では、主要国が協調してドル高是正を目指したことで、ドル円相場が歴史的な転換点を迎えました。合意の背景や急速な円高が日本経済に与えた影響については「プラザ合意とは?1985年の協調介入とドル円相場への影響」で詳しく解説しています。
ここで重要なのは、変動相場制だからといって政府が為替市場に一切関与しないわけではないという点です。
為替介入や国際的な政策協調は、変動相場制のもとでも行われ得ます。
現在でも日本政府・財務省による為替介入は、ドル円相場を大きく動かす要因の一つです。介入の仕組みや過去の事例については「日本の為替介入とは?ドル円への影響と過去の事例」で詳しく解説しています。
もし現在も1ドル360円だったら?
現在の日本で1ドル360円というレートを想像すると、輸出企業の円換算売上が大幅に増えるように見えるかもしれません。
しかし、実際には経済全体への影響を単純な為替換算だけで判断することはできません。
原油や食料品などの輸入価格、海外旅行費用、外国企業への支払い、家計の購買力など、多方面に影響が及びます。
また、現在の物価、賃金、産業構造、国際資本移動は昭和の固定相場時代とは大きく異なります。
360円という数字だけを比較して、当時の円が現在より必ず割安だったと判断することも適切ではありません。
為替レートを見るときには、物価の違いを調整した実質為替レートなどの考え方も重要になります。
現代のFXトレーダーが固定相場時代から学べること
昭和の固定相場時代は、現在のFXトレーダーにとっても重要な教訓を残しています。
1. 為替制度は永遠ではない
1949年に設定された360円相場も、1971年の国際通貨制度の変化によって維持できなくなりました。
長く続いた制度であっても、経済環境が変化すれば転換する可能性があります。
為替相場では、政策変更や金融危機をきっかけに急激な価格変動が発生することがあります。FX取引で大きな損失を避けるためにも「海外FXのロスカットとは?」で強制決済の仕組みや証拠金管理の重要性を確認しておきましょう。
2. 政治・金融政策は為替相場を大きく動かす
ニクソン・ショックやプラザ合意は、政府の政策判断が為替市場に大きな影響を与えた歴史的な事例です。
現在も中央銀行の政策変更や為替介入への警戒は重要です。
政策変更による急激な為替変動に備えるには、ポジションの損益だけでなく証拠金維持率の管理も欠かせません。「海外FXの証拠金維持率とは?」では、計算方法やロスカットとの関係を初心者向けに解説しています。
3. 円安は必ずしも日本全体の利益ではない
円安によって恩恵を受ける企業がある一方、輸入コストの上昇に苦しむ企業や家計もあります。
円高にも円安にも、利益を受ける主体と負担を負う主体が存在します。
4. 過去の相場水準だけで売買判断をしない
「昔は360円だったから現在の円は高い」「以前は100円だったから現在は円安すぎる」といった判断は危険です。
経済環境や金利、物価水準が違うため、過去の名目為替レートをそのまま売買判断の基準にはできません。
現在のFX取引では、為替変動に加えてレバレッジによる損益の拡大にも注意が必要です。レバレッジの仕組みやリスクについては「海外FXのレバレッジとは?」で詳しく解説しています。
よくある質問(FAQ)
Q1. 1ドル360円の固定相場制はいつからいつまで続いたのですか?
1949年4月25日に単一為替レートとして設定され、1971年8月のニクソン・ショック後に従来の固定相場の維持が困難になりました。約22年間続いた制度です。
Q2. なぜ1ドル360円に決まったのですか?
戦後の経済安定化政策の一環として、当時の経済状況や貿易条件などを踏まえて設定されました。「円は360度だから」という説を公式な理由として断定することはできません。
Q3. 固定相場時代は誰でも自由にドルを買えたのですか?
いいえ。外国為替や資本取引には厳しい規制があり、現在のような自由な外貨取引環境ではありませんでした。
Q4. 360円から308円になったのは円高ですか?
はい。1ドルを買うために必要な円が360円から308円に減ったため、円の価値が上昇したことを意味します。
Q5. 日本が変動相場制になったのはいつですか?
1973年2月14日です。これ以降、ドル円は市場の需給によって変動する制度へ移行しました。
Q6. 固定相場制に戻ればドル円は安定しますか?
為替変動を抑える効果は期待できますが、固定相場の維持には通貨当局の対応が必要です。国際資本移動が活発な現代では、金融政策の自由度などとの間に難しい問題が生じます。
まとめ|360円時代を知れば、現在のドル円の見方が変わる
昭和の1ドル360円という固定相場は、単なる昔の為替レートではありません。
戦後日本の経済復興、輸出産業の発展、国際通貨制度の変化を象徴する重要な歴史です。
今回のポイントを振り返ります。
- 1949年:1ドル360円の単一為替レートを設定
- 1971年8月:ニクソン・ショックで従来の固定相場制が揺らぐ
- 1971年12月:スミソニアン合意により1ドル308円へ
- 1973年2月:日本が変動相場制へ移行
- 1985年9月:プラザ合意を契機にドル安・円高が進行
かつて為替レートを固定していた日本は、現在では世界の金融政策や資本移動の影響を受けながら、日々変動するドル円相場と向き合っています。
その歴史を理解することは、現在の円安・円高を一時的なニュースだけで判断せず、長期的な視点から分析することにつながります。
為替相場は数字だけで動いているのではありません。その背後には、国の政策、世界経済、そして時代の転換があります。
歴史的な為替制度の変化を理解したうえで、現在のドル円相場にも目を向けてみましょう。米国の金融政策や経済指標、日銀の動向を踏まえた相場分析については「ドル円週間展望と今後の注目材料」で詳しく解説しています。
質問・交流コーナー
FXでわからないことがありましたら、お気軽にご質問ください。
記事に関する疑問や、学んだこと・気づいたことをコメントでお寄せください。ほかの方のコメントへの返信も歓迎します。
お名前はニックネームで構いません。口座番号や連絡先などの個人情報は本文に記載せず、お互いを尊重した交流をお願いします。初回のコメントは承認後に表示されます。