2011年3月11日に発生した東日本大震災。
巨大地震と津波、福島第一原発事故によって日本経済が大きな打撃を受けるなか、外国為替市場では一見すると不思議な現象が起こりました。
日本で未曽有の災害が発生したにもかかわらず、円が売られるのではなく猛烈に買われたのです。
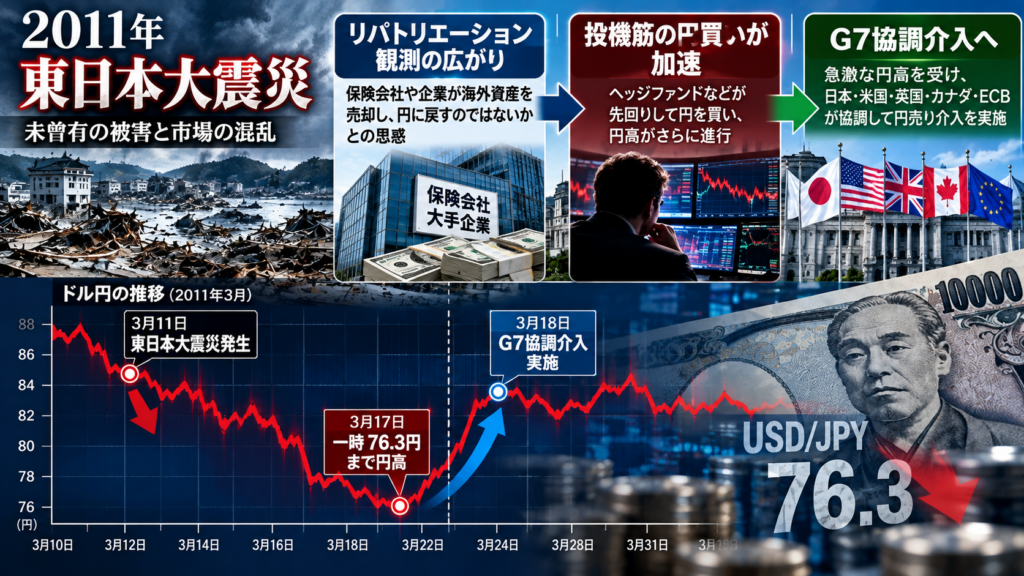
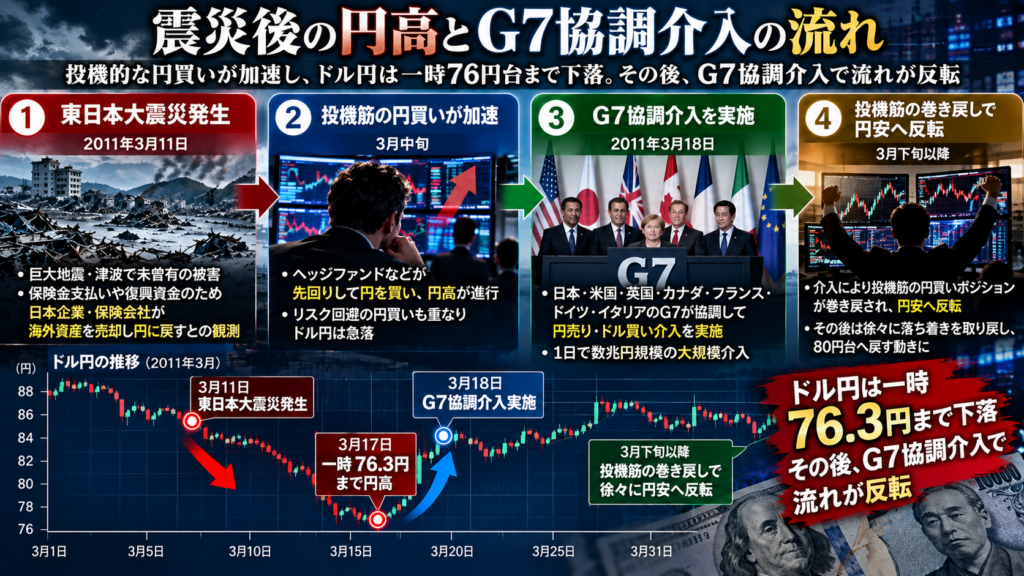
震災からわずか6日後の3月17日、ドル円は一時1ドル=76円台まで急落し、当時として歴史的な円高水準を記録しました。BIS(国際決済銀行)によると、一時76.3円まで円高が進んでいます。Bank for International Settlements
なぜ日本が危機に直面している最中に円が買われたのでしょうか。
その背景には、「日本企業や保険会社が海外資産を売却し、大量の円を日本へ戻すのではないか」というリパトリエーション観測がありました。
そして、この思惑を先回りするように円買いが膨らみ、最終的にはG7による異例の協調介入へと発展します。
今回は、2011年の震災直後に外国為替市場で何が起きていたのか、そして投機筋は何を狙っていたのかを詳しく見ていきます。
2011年の円高を振り返るうえで、東日本大震災直後のドル円相場は非常に重要な事例です。
目次
東日本大震災直後、ドル円で何が起きたのか
2011年3月11日、東日本大震災が発生しました。
通常、大規模災害によって経済活動が停滞し、復旧・復興に巨額の費用が必要になるのであれば、その国の通貨にとってマイナス材料になると考えることもできます。
ところが、実際の外国為替市場では逆の動きが起こりました。
円が急速に買われ始めたのです。
BISによると、震災後の東京株式市場は最初の2営業日で約20%下落する一方、外国為替市場では円高が急速に進み、3月17日にはドル円が一時76.3円に達しました。Bank for International Settlements
「日本で大災害が起きたのに、なぜ円が買われるのか?」
当時の市場で広がった一つの答えが、リパトリエーションでした。
市場が警戒した「リパトリエーション」とは?
リパトリエーションとは、海外にある資金や資産を自国へ戻すことです。
日本の企業、保険会社、機関投資家などは海外に多くの資産を保有しています。
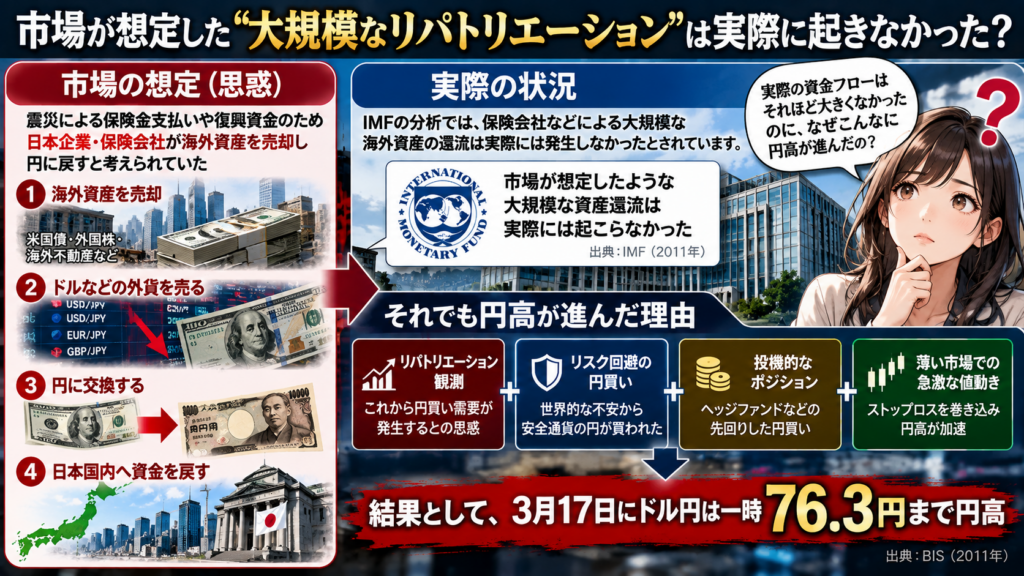
震災によって巨額の保険金支払いや復興資金が必要になれば、
海外資産を売却する
↓
ドルなどの外貨を売る
↓
円に交換する
↓
日本国内へ資金を戻す
という動きが発生するのではないか。
市場ではこのような思惑が急速に広がりました。
BISも、震災後の急激な円高について、日本の保険会社が円建ての保険金支払いに備えてドル資金を本国へ戻すとの市場観測が背景にあったと説明しています。
つまり市場参加者は、
「これから巨大な円買い需要が発生するかもしれない」
と考えたわけです。
実際には「巨額の円買い」は起きなかった
ここからが2011年の円高を理解するうえで非常に重要です。
後から検証すると、市場が想像していたような大規模なリパトリエーションは確認されませんでした。
IMFはその後の分析で、東日本大震災後に保険会社などが大量の海外資産を国内へ戻すとの期待から円が上昇したものの、そのような大規模な資産還流は実際には起こらなかったとしています。IMF eLibrary
震災直後のIMFの金融安定分析でも、民間保険会社には十分な現金や日本国債などがあり、保険金支払いのために海外資産を大量売却する必要性は限定的と分析されていました。
当時確認できた資本フロー統計にも、家計や機関投資家による大規模な資金還流を示す証拠はありませんでした。IMF eLibrary
ここに外国為替市場特有の面白さがあります。
実際に円買いが発生したから円高になったのではなく、「これから円買いが発生する」という予想自体が円買いを呼んだ側面があったのです。
ヘッジファンドは震災を「利用」したのか?
ここは表現に注意する必要があります。
「ヘッジファンドが震災を利用して利益を上げようとした」と単純に断定すると、実際に確認できる事実以上の表現になってしまいます。
より正確には、
震災によって生まれたリパトリエーション観測や市場の混乱が、投機的な円買いを誘発する材料になった
と考えるべきでしょう。
外国為替市場では、実際に資金が動き始めてからポジションを取る必要はありません。
「今後、大量の円買いが発生する可能性がある」と判断すれば、その前に円を買うことができます。
さらに、
円高が進む
↓
他の市場参加者が円を買う
↓
ストップロスが発動する
↓
さらに円高になる
↓
投機的な円買いが加速する
という連鎖が起きれば、実体経済とはかけ離れた速度で為替レートが動くことがあります。
2011年3月の円相場は、まさに「実際の資金需要」と「将来の資金需要を予想する市場」の違いを考えるうえで重要な事例です。
なぜ円は「危機のときに買われる通貨」だったのか
リパトリエーション観測だけが円高の理由ではありません。
当時の円には、世界的な金融不安が高まると買われやすい安全資産・安全通貨としての性格もありました。
IMFは円の安全通貨としての特徴について、日本の低金利、大きな対外純資産、流動性の高い金融市場などを背景として挙げています。
実際、リーマン・ショックや欧州債務危機など、世界的なリスク回避局面でも円高が繰り返し発生していました。IMF eLibrary
したがって2011年の円高は、
リパトリエーション観測
+リスク回避の円買い
+投機的なポジション
+薄い市場での急激な値動き
といった複数の要因が重なったと考える方が自然です。
3月17日、ドル円は76円台へ
そして3月17日、円高は極端な水準まで進みます。
ドル円は一時76円台に突入しました。BISの記録では76.3円です。
急激な円高は、日本企業にとって新たな問題になります。
震災によって国内の生産設備やサプライチェーンが大きな打撃を受けているうえに、円高まで進めば、輸出企業の収益環境をさらに悪化させる可能性があります。
市場の混乱を放置できない状況になり、日本だけでなく世界の主要国が動くことになります。
G7が異例の「協調介入」へ
2011年3月18日、G7各国は円高を抑えるための協調為替介入に動きました。
日本だけが円売り介入を行うのではなく、主要国の当局が協調して円を売るという非常に異例の対応です。
BISも、円の急激な上昇を受け、日本の財務省・日本銀行と他のG7諸国が協調介入を実施したと記録しています。Bank for International Settlements
その後、円相場は76円台という極端な水準から反転し、BISによると市場が落ち着いた後はドル円がおおむね82~83円付近で推移するようになりました。
IMFも、G7協調介入後のドル円が80~84円のレンジで推移したと報告しています。
重要なのは、単純に投入された資金の大きさだけではありません。
市場に対して、
「これ以上の一方向への円高を主要国が容認しない」
という強いメッセージを与えたことにも大きな意味がありました。
投機筋にとって怖いのは「介入額」だけではない
為替介入というと、「政府が何兆円使ったか」に注目しがちです。
そもそも為替介入がどのような仕組みで行われ、ドル円にどう影響するのかを理解しておくと、2011年の協調介入もより分かりやすくなります。
しかし投機筋から見れば、より重要なのは相手がどこまで本気なのか分からないことです。
一国だけの単独介入なら、
「介入が終われば再び元のトレンドへ戻る」
と判断する市場参加者も出てきます。
しかし複数の主要国が同じ方向で市場へ入れば状況は変わります。
投機筋は、日本当局だけではなく、世界の主要中央銀行・通貨当局を相手にする可能性を考えなければなりません。
そのため協調介入には、実際の売買以上に市場参加者のポジションを巻き戻させる心理的効果があります。
2011年のケースは、投機的な一方向の動きに対して政策協調がどのように作用するのかを示した歴史的事例でもあります。
「噂で買って事実で売る」が巨大化した相場
2011年の円高を振り返ると、FX市場で非常に重要な教訓が見えてきます。
それは、
為替は「現在起きていること」だけではなく、「これから起きると市場が考えていること」で動く
という点です。
震災後、市場では保険会社などによる大規模なリパトリエーションが警戒されました。
その予想を先回りして円を買う参加者が増えれば、まだ本格的な資金還流が発生していなくても円高になります。
そして円高そのものが新たな円買いを呼べば、値動きは自己増殖していきます。
ところが後のIMF分析では、想定されていた大規模な海外資産の還流は実際には発生していませんでした。IMF eLibrary
つまり2011年は、
「予想された資金フロー」が「実際の資金フロー」より先に相場を大きく動かした
非常に分かりやすい事例だったのです。
2011年と現在のドル円を同じように考えてはいけない
ここで注意したいのが、2011年の経験を現在のドル円へそのまま当てはめることです。
為替市場の環境は大きく変化しています。
特に2011年以降、日本の貿易構造やエネルギー輸入、国内外の金利差など、円を取り巻く条件は変わりました。
2026年のReutersの分析でも、円の「安全通貨」としての性格が以前ほど単純ではなくなっている背景として、日本の輸出シェアやエネルギー輸入構造などの変化が指摘されています。Reuters
したがって、
「世界的な危機=必ず円高」
と決めつけることはできません。
重要なのは、その時点で市場参加者が何を材料にポジションを作っているのかを確認することです。
2011年の協調介入からFXトレーダーが学べること
2011年の事例から学べることは、単に「震災後に円高になった」という歴史ではありません。
一つ目は、市場は事実より先に期待で動くこと。
二つ目は、実際には発生していない資金フローでも、市場参加者が信じれば巨大な値動きを生む可能性があること。
三つ目は、一方向へポジションが偏った相場では政策介入が急激な巻き戻しを起こす可能性があることです。
特にレバレッジを利用するFXでは、方向性の予想が最終的に正しくても、その途中の急激な逆行でロスカットされる可能性があります。
歴史的な為替介入を知る意味は、「次も同じことが起こる」と予想するためではありません。
市場参加者が同じ方向へ傾きすぎたとき、何がその前提を崩すのかを考えるためです。
まとめ
2011年の東日本大震災直後、日本では甚大な被害が発生していたにもかかわらず、外国為替市場では円が急騰しました。
背景の一つとなったのが、保険会社や企業が海外資産を売却して日本へ資金を戻すというリパトリエーション観測です。
市場参加者が将来の円買い需要を先回りしたことで円高が加速し、3月17日にはドル円が76円台まで下落しました。BISは76.3円を記録しています。Bank for International Settlements
しかし後のIMF分析では、市場が想定したような大規模な海外資産の還流は実際には起こらなかったとされています。IMF eLibrary
そして極端な円高に対し、翌18日にはG7による協調介入が実施されました。
この出来事が示しているのは、FX市場では**「事実」だけでなく「市場がこれから起きると信じていること」そのものが価格を大きく動かす**ということです。
ヘッジファンドや投機筋が震災そのものを「利用した」と単純化するより、震災によって生まれたリパトリエーション観測と市場のポジション形成が、歴史的な円高を増幅したと理解する方が実態に近いでしょう。
そして、その一方向への動きを止めたのが、極めて珍しいG7の協調介入でした。
2011年の1ドル76円は、「思惑」「投機」「ポジションの偏り」「政策介入」がどのように連鎖して為替市場を動かすのかを今に伝える重要な事例なのです。
FAQ
Q1. 東日本大震災後になぜ円高になったのですか?
A. 日本の保険会社や企業が、保険金支払いや復興資金確保のため海外資産を売却して円へ戻す「リパトリエーション」が発生するとの観測が大きな材料になりました。また、当時の円がリスク回避局面で買われやすい通貨だったことも背景にあります。
Q2. 実際に大量の海外資産が日本へ戻されたのですか?
A. 後のIMF分析では、市場が想定したような大規模な資産還流は実際には発生しなかったとされています。当時の資本フロー統計にも大規模な還流を示す証拠は確認されていませんでした。
Q3. 2011年のドル円はいくらまで円高になりましたか?
A. BISによると、2011年3月17日にドル円は一時1ドル=76.3円まで円高が進みました。
Q4. なぜG7は協調介入したのですか?
A. 震災後の急激な円高と金融市場の混乱に対応するためです。日本の当局だけではなくG7各国が協調して為替市場へ介入する異例の対応となりました。
Q5. 2011年と同じような円高は現在も起こりますか?
A. 同じ動きになるとは限りません。日本の貿易構造、エネルギー輸入、日米金利差など円を取り巻く環境は2011年から変化しています。重要なのは「危機だから円高」と決めつけず、その時点の資金フローと市場ポジションを確認することです。
質問・交流コーナー
FXでわからないことがありましたら、お気軽にご質問ください。
記事に関する疑問や、学んだこと・気づいたことをコメントでお寄せください。ほかの方のコメントへの返信も歓迎します。
お名前はニックネームで構いません。口座番号や連絡先などの個人情報は本文に記載せず、お互いを尊重した交流をお願いします。初回のコメントは承認後に表示されます。