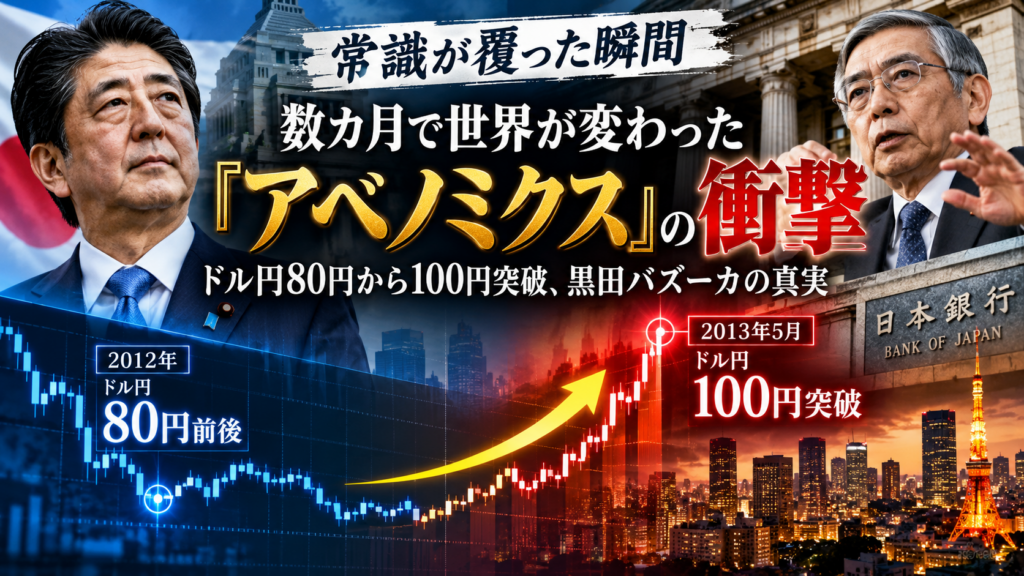
2012年秋、日本の為替市場には、長く続いた円高の記憶が深く刻まれていました。
ドル円は80円前後。日本経済は長期のデフレに苦しみ、金融緩和を実施しても、簡単には円安へ転換しないという見方が根強く残っていました。
ところが、その常識がわずか半年ほどで大きく揺らぎます。
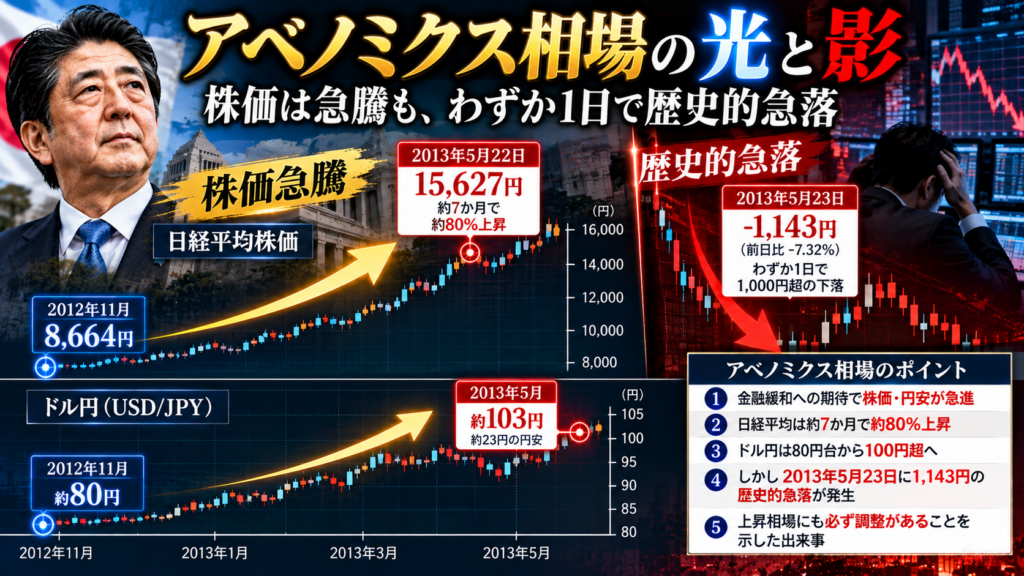
2012年末から2013年春にかけて、ドル円は80円前後から100円を突破。日経平均株価も9,000円前後から15,000円台へ急上昇しました。
その中心にあったのが、第二次安倍政権の経済政策「アベノミクス」と、日銀の大規模金融緩和、通称「黒田バズーカ」です。
なぜ、長年続いた円高相場は突然反転したのでしょうか。
そして、なぜ実際に政策が始まる前から、世界中の投資家が日本円を売り始めたのでしょうか。
今回は、2012年末から2013年に起きた歴史的な相場転換を振り返り、現在のFXトレードにも通じる教訓を解説します。
目次
1. アベノミクス以前、日本は「円高が当たり前」の時代だった
2011年、ドル円は歴史的な円高水準へ
2011年、日本は東日本大震災という未曽有の災害に見舞われました。
震災後には、日本企業による海外資金の国内還流(リパトリエーション)への思惑などを背景に円買いが進み、ドル円は一時76円台を記録しました。
その後も欧州債務危機などを背景に、円は相対的な安全資産として買われやすい状況が続きました。
当時の円高局面では、政府・日銀による為替介入も重要な焦点となりました。為替介入の仕組みや市場への影響については、日本の為替介入とドル円相場を解説した記事も参考にしてください。
当時の市場では、次のような認識が広がっていました。
- 日本は長期デフレから抜け出せない
- 日銀が金融緩和しても円安にはなりにくい
- 世界的な不安が起きれば円が買われる
- ドル円100円への回復は簡単ではない
もちろん、すべての投資家が同じ見方をしていたわけではありません。
しかし、長年の値動きによって形成された円高への警戒感が、市場心理を強く支配していたことは確かです。
円高が日本経済に与えた重圧
円高は輸入品の価格を抑える一方、日本の輸出企業にとって大きな負担となりました。
例えば、海外で100万ドルの売上を得る企業を考えてみましょう。
ドル円が80円なら、円換算の売上は8,000万円。
ドル円が100円なら、同じ100万ドルでも1億円になります。
為替だけで円換算の売上に2,000万円もの差が生じる計算です。
実際の企業業績は輸入コストや為替ヘッジ、生産拠点などにも左右されますが、円高が輸出関連企業の利益を圧迫しやすい構造は明らかでした。
この状況を変えることが、日本経済にとって重要な課題となっていたのです。
2. 2012年11月、政策が始まる前に相場が動き始めた
衆議院解散をきっかけに市場の期待が変化
歴史的な転換点の一つとなったのが、2012年11月です。
当時、安倍晋三氏が率いる自民党は、大胆な金融緩和とデフレ脱却を強く打ち出していました。
11月14日、衆議院解散の方針が明確になると、政権交代と金融政策の転換に対する期待が急速に高まりました。
12月16日の衆議院選挙では自民党が勝利し、12月26日に第二次安倍内閣が発足します。
しかし、ここで注目したいのは、大規模な金融緩和が実施される前から、円安と株高が進んでいたことです。
市場は、まだ実現していない未来の政策を先取りして動き始めていました。
なぜ発表前から円が売られたのか
為替市場は、現在の経済状況だけで動くわけではありません。
投資家は、数カ月先、あるいは数年先の金融政策や金利差を予想しながら売買しています。
例えば、市場参加者が次のように考えたとします。
「新政権は日銀に大胆な金融緩和を求めるだろう」
「日本の金融環境はさらに緩和的になるかもしれない」
「円の相対的な魅力が低下する可能性がある」
こうした予想が広がれば、政策が実行される前から円売りが発生します。
さらに、円高を前提に保有されていたポジションが巻き戻されれば、相場の上昇は加速します。
アベノミクス相場は、政策の実施だけでなく、政策への期待そのものが為替レートを動かすことを強烈に示した出来事でした。

3. アベノミクスの「3本の矢」とは何だったのか
アベノミクスは、単なる円安政策ではありません。
長期デフレからの脱却と経済再生を目指した、3つの政策を柱とする経済戦略でした。
第1の矢:大胆な金融緩和
最も為替市場に大きな影響を与えたのが、金融緩和です。
日銀が大量の国債などを購入し、金融市場へ資金を供給することで、金利や投資家の期待に働きかける政策です。
従来とは異なる規模と強いコミットメントが示されたことで、円安期待が高まりました。
第2の矢:機動的な財政政策
政府による公共投資や経済対策を通じて、需要を下支えする政策です。
金融緩和だけでなく、政府支出によって景気回復を後押しする狙いがありました。
第3の矢:民間投資を喚起する成長戦略
規制改革、企業投資の促進、雇用環境の改善などを通じて、日本経済の成長力を高める政策です。
金融緩和や財政出動による短期的な刺激だけでなく、持続的な成長を実現することが目的でした。
ただし、為替市場が最も敏感に反応したのは、第1の矢である大胆な金融緩和でした。
それが2013年4月、歴史的な政策決定として具体化します。
4. 2013年4月4日、「黒田バズーカ」が世界を驚かせた
日銀が金融政策の常識を大きく転換
2013年3月、黒田東彦氏が日本銀行総裁に就任しました。
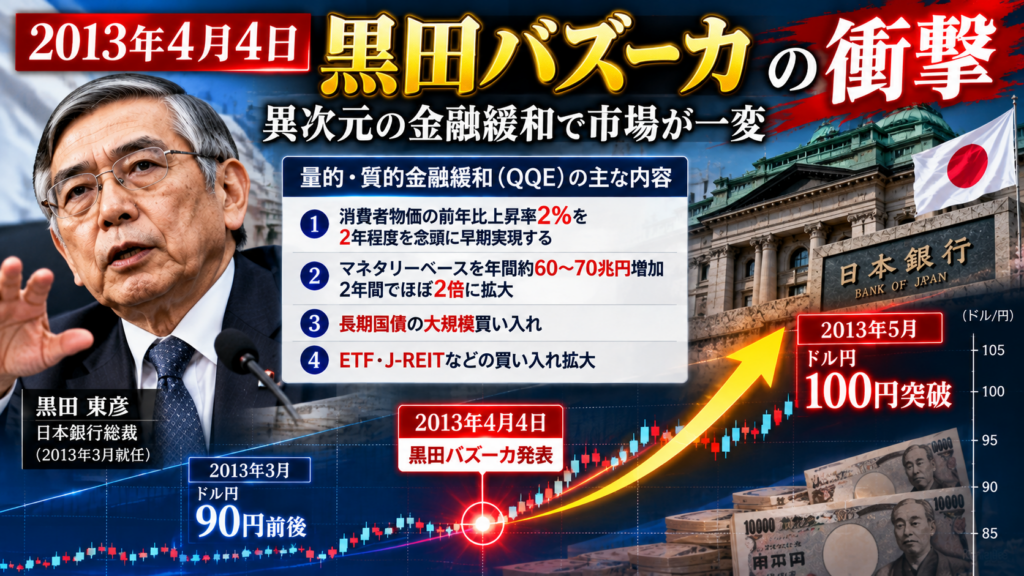
そして4月4日、日銀は「量的・質的金融緩和(QQE)」の導入を決定します。
主な内容は次の通りです。
- 消費者物価の前年比上昇率2%を、2年程度を念頭に早期実現する目標
- マネタリーベースを年間約60兆〜70兆円増加させる方針
- マネタリーベースを約2年間でほぼ2倍に拡大する計画
- 長期国債の大規模買い入れ
- ETFやJ-REITなどの買い入れ拡大
マネタリーベースとは、日銀が供給する現金と金融機関の日銀当座預金を合わせたものです。
この政策では、金融市場の操作目標を短期金利からマネタリーベースへ変更しました。
重要なのは、単にお金の供給量を増やすという話ではありません。
日銀が「これまでとは異なる規模で、物価目標の達成を目指す」という強い姿勢を市場へ示したことです。
この政策転換が、通称「黒田バズーカ」と呼ばれました。
なぜ「異次元」だったのか
それ以前にも日銀は金融緩和を行っていました。
しかし、2013年の政策は、規模だけでなく市場への伝え方も大きく異なりました。
「物価目標2%」
「2年程度という時間軸」
「マネタリーベースをほぼ2倍」
これらを明確に打ち出したことで、金融政策に対する市場の予想を変えようとしたのです。
中央銀行の政策は、実際の資金供給だけでなく、将来の金利や物価に対する期待を通じても経済へ影響します。
アベノミクス相場は、その仕組みを象徴する出来事でした。
参考資料:日本銀行「量的・質的金融緩和の導入」
https://www.boj.or.jp/en/mopo/outline/ref_qqe.htm
5. ドル円80円から100円突破へ|わずか半年の歴史的円安
アベノミクス相場の衝撃を最も分かりやすく示すのが、ドル円の値動きです。
2012年のドル円は、おおむね80円前後で推移していました。
しかし、政策転換への期待が高まると、円安が急速に進行します。
ドル円の主な推移
| 時期 | ドル円の目安 | 主な出来事 |
|---|---|---|
| 2012年秋 | 80円前後 | 円高・デフレへの警戒 |
| 2012年11〜12月 | 円安方向へ転換 | 政権交代への期待 |
| 2013年1月初旬 | 88円前後 | 新政権の金融緩和期待 |
| 2013年4月4日 | 90円台後半 | 黒田バズーカ |
| 2013年5月10日 | 100円突破 | 円安が一段と進行 |
| 2013年5月中旬 | 102円前後 | 円安・株高が進展 |
※数値は当時の代表的な水準を示した概数であり、各日の終値を統一した表ではありません。
2013年5月10日、ドル円は約4年ぶりに100円台を回復しました。
100円という水準は、単なる数字以上の意味を持っていました。
長く続いた円高の時代が終わるかもしれない。
そうした認識が市場で広がる象徴的な節目だったのです。
なぜ円安は加速したのか
背景には複数の要因が重なっていました。
第一に、日本の大規模金融緩和への期待です。
第二に、米国の金融政策や景気回復への見方を背景とした日米金融環境の違いです。
第三に、円高を見込んでいたポジションの解消や、新たな円売り取引です。
さらに、100円という心理的な節目を突破したことで、相場の勢いが増す場面もありました。
ただし、円安のすべてをアベノミクスだけで説明することはできません。
米国経済、世界的な投資家心理、投機的な資金移動も重要な要因でした。
6. 日経平均は9,000円前後から15,000円台へ急騰
為替市場と同時に、大きく変化したのが日本の株式市場です。
2012年秋、日経平均株価は9,000円前後で推移していました。
ところが、アベノミクスへの期待と円安の進行を背景に、株価は急上昇します。
2013年5月15日には、日経平均が終値で15,000円台を回復しました。
わずか半年ほどで、市場の景色が大きく変わったのです。
円安と株高が同時進行した理由
円安が進むと、輸出企業の海外収益は円換算で増えやすくなります。
そのため、自動車や電機などの輸出関連企業には業績改善への期待が高まりました。
また、日銀の金融緩和によって投資家が株式などのリスク資産を選びやすくなる効果も期待されました。
こうして、円安と株高が互いに市場心理を強め合う展開となったのです。
ただし、株価の上昇は政策効果だけでなく、海外投資家の資金流入や世界経済の動向にも左右されました。
7. 海外投資家とヘッジファンドは何を見ていたのか
アベノミクス相場では、海外投資家の行動が重要な役割を果たしました。
市場参加者が注目したのは、目先の日本経済の数字だけではありません。
日本の金融政策の枠組みそのものが変わる可能性でした。
投資家は「変化の方向」を取引する
例えば、経済成長率がまだ大きく改善していなくても、将来の金融緩和が予想されれば円売りの材料になります。
企業業績がまだ改善していなくても、円安による将来の増益が予想されれば株式が買われます。
このように、市場は現実の変化よりも先に期待を織り込むことがあります。
当時の市場分析でも、海外投資家による日本株買いと円売りが相場を支えたことが指摘されています。
ヘッジファンドが注目した政策転換
大きな政策転換は、マクロ経済の変化を取引する投資家にとって重要な材料です。
長期の円高傾向から円安傾向へ転換する可能性が高まれば、それに合わせたポジションが構築されます。
ただし、特定のヘッジファンドが相場全体を意図的に動かしたと断定することはできません。
重要なのは、多くの市場参加者が同じ政策転換を材料に取引したことで、大きなトレンドが形成されたという点です。
8. アベノミクスは成功だったのか|市場の熱狂と経済の現実
ここまでを見ると、アベノミクスによって日本経済の問題が一気に解決したように感じるかもしれません。
しかし、株価や為替が急変することと、国民生活が持続的に改善することは同じではありません。
市場に現れた変化
アベノミクス初期には、円安と株高が急速に進みました。
企業収益や景況感の改善が期待され、デフレ脱却への期待も高まりました。
その後、雇用環境の改善や女性・高齢者の労働参加拡大なども確認されています。
一方で残った課題
円安は輸出企業に追い風となる一方、輸入価格の上昇を通じて家計や輸入依存度の高い企業の負担を増やすことがあります。
また、株価上昇による利益がすべての家計へ均等に行き渡るわけではありません。
物価上昇率2%の安定的な達成にも、当初の想定より長い時間を要しました。
賃金上昇、実質所得、生産性向上、財政の持続可能性など、評価すべき項目は多岐にわたります。
したがって、アベノミクスの成果は、金融市場への影響と実体経済への影響を分けて考える必要があります。
9. 2013年5月23日、上がり続ける相場にも限界があった
アベノミクス相場は、一直線に上昇し続けたわけではありません。
2013年5月23日、日経平均株価は前日比1,143円安という歴史的な急落を記録しました。
中国の経済指標悪化や米国の金融緩和縮小への警戒感、短期間の株価急騰による過熱感などが重なりました。
この出来事が示したのは、どれほど強い政策相場であっても、大きな調整は避けられないという現実です。
強いトレンドほど反転時の値動きも激しくなる
市場参加者が同じ方向にポジションを積み上げると、トレンドは加速しやすくなります。
しかし、利益確定や損切りが集中すれば、逆方向への値動きも急激になります。
これは為替市場でも同様です。
円安の長期トレンドが続いているからといって、短期的な急落や急反発が起きないわけではありません。
相場の方向性を正しく予想していても、レバレッジや損切りの管理を誤れば、大きな損失につながります。
10. FXトレーダーがアベノミクスから学ぶべき5つの教訓
教訓1:相場は政策実施より先に動く
2012年末の円安は、2013年4月の黒田バズーカより前から始まっていました。
政策発表を待つだけでなく、市場が何を期待しているかを確認することが重要です。
教訓2:中央銀行の姿勢が変わると長期トレンドも変わる
金融政策の転換は、数日だけでなく数カ月、数年単位の相場に影響する場合があります。
日銀とFRBの政策方針を継続的に比較することが欠かせません。
教訓3:大きな節目は市場心理に影響する
2013年のドル円100円突破は象徴的な出来事でした。
100円、110円、150円といった節目は、多くの市場参加者が意識するため、売買が集中する場合があります。
ただし、節目を突破したからといって、その方向への値動きが保証されるわけではありません。
教訓4:ファンダメンタルズとテクニカルを組み合わせる
政策転換という大きな材料があっても、実際の売買ではエントリー位置や損切り水準が重要です。
長期の政策方向を確認したうえで、日足や4時間足などのトレンド、サポート・レジスタンス、押し目や戻りを分析する方法が考えられます。
教訓5:「常識」は永遠には続かない
2012年当時、円高が長く続くと考えていた投資家も少なくありませんでした。
しかし、政策転換への期待によって市場環境は大きく変化しました。
過去の値動きだけを根拠に「もう円安にはならない」「ここから先は上がらない」と決めつけることは危険です。
歴史を振り返ると、1985年のプラザ合意でも、国際的な政策協調をきっかけに為替相場の大きな転換が起きました。詳しくは「プラザ合意と協調為替介入の歴史」で解説しています。
相場では、自分の予想よりも実際の値動きと新しい情報を優先する柔軟さが求められます。
11. アベノミクスと現在のドル円相場をどう比較するか
2013年のアベノミクス相場から学べるのは、金融政策の方向性と市場の期待が大きなトレンドを形成し得るということです。
ただし、2013年と現在では、日本と米国の物価、金利、景気、中央銀行の政策運営が異なります。
したがって、当時と同じ値幅の円安が再現されると考えるのは適切ではありません。
比較する際には、次の点が重要です。
- 日銀が金融緩和・引き締めのどちらへ向かっているか
- FRBの政策金利見通しがどう変化しているか
- 日米の金利差とその将来予想
- 市場が政策変更をどの程度織り込んでいるか
- 投機筋のポジションが一方向へ偏っていないか
特に注意したいのは、政策変更そのものより、政策変更が市場予想とどれほど違っていたかです。
大きな政策発表でも、すでに織り込まれていれば反応が小さいことがあります。
反対に、予想外の政策転換であれば、短時間で相場が大きく動く可能性があります。
12. よくある質問(FAQ)
Q1. アベノミクスはいつ始まったのですか?
一般に、2012年12月に発足した第二次安倍政権の経済政策を指します。ただし、金融市場では2012年11月ごろから政策転換への期待を織り込み、円安・株高が進み始めました。
Q2. 黒田バズーカとは何ですか?
2013年4月4日に日銀が決定した大規模な「量的・質的金融緩和」を指す通称です。マネタリーベースの大幅拡大や国債の大量購入などが柱でした。
Q3. なぜアベノミクスで円安になったのですか?
日本の大胆な金融緩和への期待、日米金融環境の違い、投資家による円売りなどが重なったためです。政策の実施前から市場が将来の変化を織り込んだことも重要でした。
Q4. ドル円が100円を突破したのはいつですか?
2013年5月10日です。約4年ぶりの100円台回復となり、長期円高からの転換を象徴する出来事となりました。
Q5. アベノミクスは日本経済を完全に回復させたのですか?
円安・株高や雇用環境の改善などが見られましたが、物価目標の安定的な達成、賃金、実質所得、成長力などには課題が残りました。評価には複数の経済指標を見る必要があります。
Q6. 現在のFXトレードにも参考になりますか?
はい。中央銀行の政策転換、市場の期待、長期トレンドの形成、過熱相場でのリスク管理など、時代が変わっても参考になる点があります。ただし、当時の値動きが再現されるとは限りません。
まとめ|アベノミクスが覆したのは「円高」だけではなかった
アベノミクス相場の最大の衝撃は、単にドル円が80円前後から100円台へ上昇したことではありません。
長く続いた市場の前提が、政策転換への期待によって短期間で変化したことにあります。
2012年11月、まだ大胆な金融緩和が実行される前から円安・株高は始まりました。
2013年4月、黒田バズーカが政策転換を明確に示し、5月にはドル円が100円を突破しました。
一方、同じ5月には株式市場が急落し、強いトレンドにも大きな調整があることを示しました。
市場は現実だけでなく、未来への期待で動く。そして、その期待は突然変わる。
アベノミクスの歴史は、金融政策を理解することの重要性と、どのような相場でもリスク管理を怠ってはならないという教訓を、現在のFXトレーダーにも伝えています。
過去の歴史的な円高・円安局面を学び、現在のドル円相場を多角的に分析する視点を身につけていきましょう。
※本記事は過去の経済政策と金融市場の動向を解説するものであり、特定の通貨売買や投資成果を推奨・保証するものではありません。
質問・交流コーナー
FXでわからないことがありましたら、お気軽にご質問ください。
記事に関する疑問や、学んだこと・気づいたことをコメントでお寄せください。ほかの方のコメントへの返信も歓迎します。
お名前はニックネームで構いません。口座番号や連絡先などの個人情報は本文に記載せず、お互いを尊重した交流をお願いします。初回のコメントは承認後に表示されます。